Kaip prognozuoti įmonės apyvartą nelaukiant finansinių ataskaitų?
Įmonių metinės finansinės ataskaitos dažniausiai paskelbiamos praėjus keliems mėnesiams po finansinių metų pabaigos. Tačiau vertinant konkurentus, potencialius klientus ar verslo partnerius aktualu suprasti, kaip jų rezultatai keičiasi dar nelaukiant naujausių finansinių rezultatų.
Vienas iš galimų ankstyvų apyvartos signalų – įmonės sumokėtų mokesčių Valstybinei mokesčių inspekcijai (VMI) dinamika.
Sumokėtų mokesčių pokyčiai gali padėti prognozuoti įmonės apyvartos tendencijas ir preliminarų augimo tempą. Vis dėlto svarbu atsižvelgti į tai, kad į VMI sumokamų mokesčių sumą patenka ne tik PVM, bet ir GPM, pelno mokestis bei kiti mokesčiai, kurių pokyčiai ne visada tiesiogiai susiję su pardavimais.
Pagrindiniai įmonių VMI mokami mokesčiai
Priklausomai nuo veiklos pobūdžio, įmonės VMI moka skirtingus mokesčius. Dažniausiai analizuojant įmonių veiklą aktualūs šie:
- Pridėtinės vertės mokestis (PVM) – susijęs su prekių ir paslaugų pardavimu, tačiau mokėtina suma priklauso ir nuo pirkimo PVM atskaitos, taikomų tarifų bei kitų aplinkybių.
- Gyventojų pajamų mokestis (GPM) – įmonės iš darbuotojų atlyginimų, premijų ir kitų apmokestinamųjų išmokų išskaičiuojamas bei VMI sumokamas mokestis.
- Pelno mokestis – mokestis, kurį įmonė moka nuo apmokestinamojo pelno, kuris nebūtinai kinta tokiu pačiu tempu kaip apyvarta.
Kai kurios įmonės taip pat moka akcizus ir kitus jų veiklai taikomus mokesčius. Todėl skirtingų sektorių bendrovių bendra VMI sumokėtų mokesčių suma gali būti sudaryta iš skirtingų dalių.
Kadangi skirtingų mokesčių dydį lemia nevienodi veiksniai, jų bendrą pokytį svarbu vertinti atsižvelgiant į įmonės veiklos specifiką. Vis dėlto šis rodiklis gali suteikti naudingos informacijos apie galimus įmonės pardavimo pajamų pokyčius.
Kaip apskaičiuoti galimą apyvartos augimą pagal sumokėtus mokesčius?
Norint preliminariai įvertinti, kaip einamaisiais metais gali keistis įmonės apyvarta, galima palyginti jos nuo metų pradžios sumokėtus mokesčius su tuo pačiu praėjusių metų laikotarpiu.
Tarkime, įmonė per praėjusių metų sausio – rugsėjo mėnesius VMI sumokėjo 100 tūkst. Eur, o per tą patį šių metų laikotarpį – 110 tūkst. Eur. Tai reiškia, kad sumokėtų mokesčių suma išaugo 10 %. Jeigu įmonės veiklos modelis ir mokestinių prievolių struktūra reikšmingai nesikeitė, toks augimas gali būti signalas, kad didėja ir pardavimo pajamos.
Paprastam preliminariam įverčiui galima pritaikyti mokesčių pokytį paskutinėms žinomoms metinėms pajamoms:
Preliminari einamųjų metų apyvarta = praėjusių metų apyvarta × (1 + mokesčių pokytis)
Pavyzdžiui, jei praėjusių metų apyvarta siekė 1 mln. Eur, o einamųjų metų sukauptų mokesčių suma yra 10 % didesnė nei pernai tuo pačiu metu, pagal šią prielaidą būtų galima prognozuoti maždaug 1,1 mln. Eur apyvartą.
Tai nėra tiksli finansinė prognozė – veikiau pradinis įvertis, kurį reikėtų patikslinti atsižvelgiant į įmonės veiklos specifiką, ankstesnių metų rezultatus ir kitus turimus rodiklius.
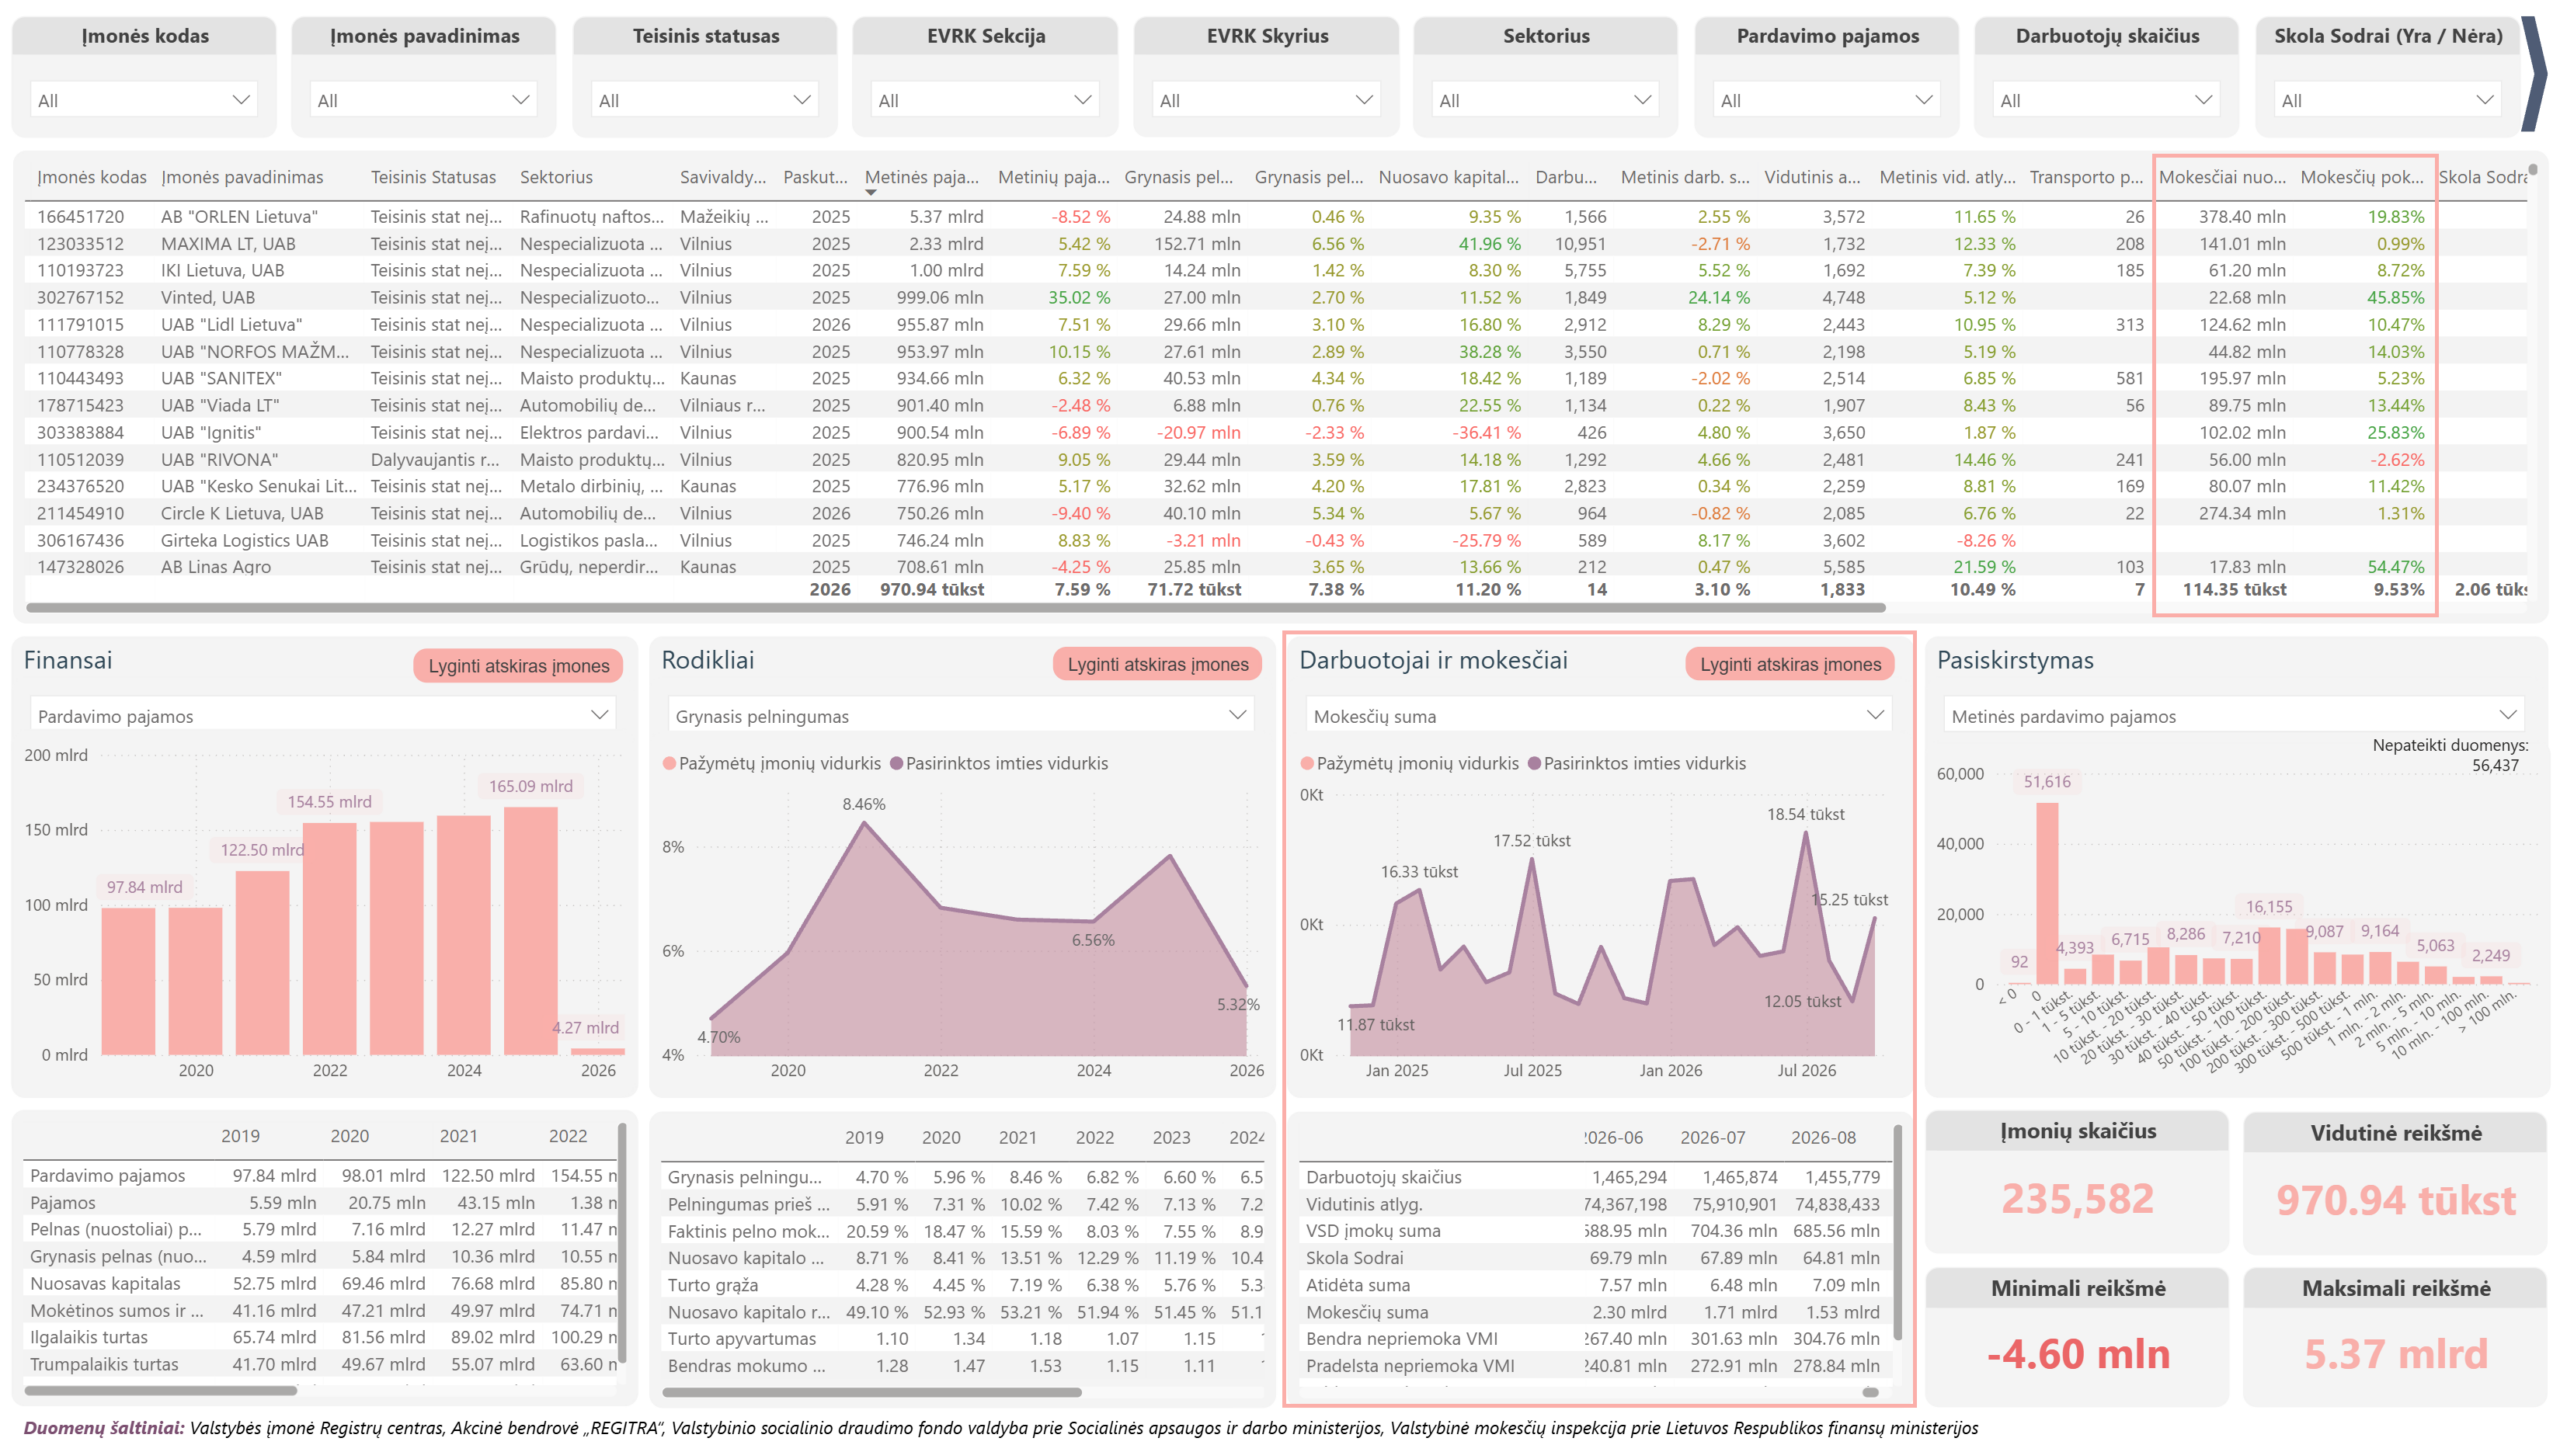
PLY Insights Lietuvos įmonių analitikoje apyvartos prognozei reikalingi duomenys pateikiami vienoje vietoje – pagrindinėje įmonių lentelėje. Prie kiekvienos įmonės matoma paskutinių finansinių metų apyvarta, nuo einamųjų metų pradžios sukaupta VMI sumokėtų mokesčių suma ir jos procentinis pokytis, palyginti su tuo pačiu praėjusių metų laikotarpiu. Tai leidžia greitai įvertinti galimą įmonių apyvartos augimą ar mažėjimą, nelaukiant naujausių finansinių ataskaitų.
Pavyzdžiui, jei naujausi duomenys yra už 2026 m. rugsėjį, lentelėje matomi visi 2026 m. sausio – rugsėjo mėnesiais sumokėti VMI mokesčiai ir jų pokytis, palyginti su 2025 m. sausio – rugsėjo laikotarpiu. Šį procentinį pokytį galima pritaikyti paskutinei žinomai metinei apyvartai ir taip apskaičiuoti preliminarią 2026 m. apyvartos prognozę.
Norint prognozę patikslinti, PLY Insights galima išsamiau išanalizuoti įmonės mokesčių ir darbuotojų rodiklių dinamiką. Skiltyje „Darbuotojai ir mokesčiai“ pateikiami mėnesiniai VMI sumokėtų mokesčių, darbuotojų skaičiaus ir vidutinio darbo užmokesčio duomenys. Jie leidžia įvertinti, ar mokesčių pokyčiai yra nuoseklūs, ar bendram augimo rodikliui įtakos galėjo turėti vienkartiniai mokėjimai, kurių ankstesniais metais nebuvo. Taip pat darbuotojų skaičiaus ar atlyginimų augimas gali paaiškinti dalį sumokėtų mokesčių padidėjimo dėl išaugusių GPM įmokų.
Lietuvos įmonių pajamų ir mokesčių pokyčių palyginimas
Ar pagal sumokėtų mokesčių augimą iš tiesų galima spręsti apie įmonės apyvartos pokyčius? Norėdami tai įvertinti, palyginome 10 didžiausių Lietuvos įmonių iš skirtingų sektorių 2025 m. pardavimo pajamų ir VMI sumokėtų mokesčių pokyčius, lyginant su 2024 m.
|
Įmonė |
Sektorius | 2025 m. pajamos | 2025 m. pajamų pokytis, % | 2025 m. mokesčių pokytis, % |
Skirtumas, proc. p. |
| AB „ORLEN Lietuva” | Rafinuotų naftos produktų ir iškastinio kuro produktų gamyba |
5,37 mlrd. € |
-8,52% | -20,53% |
12,01 |
| MAXIMA LT, UAB | Nespecializuota mažmeninė prekyba daugiausia maisto produktais, gėrimais ar tabako gaminiais |
2,33 mlrd. € |
5,42% | 3,20% |
2,22 |
| UAB „SANITEX” | Maisto produktų, gėrimų ir tabako nespecializuota didmeninė prekyba |
934,66 mln. € |
6,32% | 6,56% |
0,24 |
| UAB „Ignitis” | Elektros pardavimas |
900,54 mln. € |
-6,89% | -12,39% |
5,50 |
| UAB „Kesko Senukai Lithuania” |
Metalo dirbinių, statybinių medžiagų, dažų ir stiklo mažmeninė prekyba |
776,96 mln. € | 5,17% | 2,54% |
2,63 |
| AB „Lifosa” |
Trąšų ir azoto junginių gamyba |
605,71 mln. € | 169,87% | 166,71% |
3,16 |
| Telia Lietuva, AB | Laidinio, bevielio ir palydovinio ryšio paslaugų veikla |
507,28 mln. € |
3,29% | 13,88% |
10,59 |
| UAB „NEO GROUP” | Pirminių plastikų gamyba |
462,97 mln. € |
-10,76% | -18,34% |
7,58 |
| UAB „AVAD Baltic” | Informacijos ir ryšių technologijų (IRT) įrangos didmeninė prekyba |
445,08 mln. € |
1,22% | -2,02% |
3,24 |
| UAB EUROVAISTINĖ | Farmacijos prekių mažmeninė prekyba |
399,08 mln. € |
9,24% | 12,10% |
2,86 |
Duomenų šaltiniai: valstybės įmonė Registrų centras ir Valstybinė mokesčių inspekcija prie Lietuvos Respublikos finansų ministerijos.
Palyginus 10 Lietuvos įmonių 2025 m. pajamų ir VMI sumokėtų mokesčių pokyčius, išryškėjo kelios tendencijos. 9 iš 10 analizuotų įmonių pajamos ir VMI sumokėti mokesčiai 2025 m. keitėsi ta pačia kryptimi. Septynių bendrovių pajamos augo, o šešios iš jų taip pat sumokėjo daugiau mokesčių nei 2024 m. Vienintelė išimtis – „AVAD Baltic“, kurios pajamos nežymiai padidėjo (1,22 %), tačiau VMI mokesčiai sumažėjo 2,02 %. Tuo tarpu visų trijų įmonių, kurių apyvarta mažėjo – „ORLEN Lietuva“, „Ignitis“ ir „NEO GROUP“ – sumokėtų mokesčių suma taip pat sumažėjo.
5 iš 10 analizuotų įmonių pajamos ir VMI sumokėti mokesčiai keitėsi ta pačia kryptimi, o jų pokyčių skirtumas neviršijo 5 procentinių punktų. Vadinasi, šių bendrovių atveju mokesčių pokytis gana tiksliai atspindėjo ne tik apyvartos kryptį, bet ir jos augimo ar mažėjimo mastą. Ypač artimas sutapimas matomas „SANITEX“ atveju: įmonės pajamos augo 6,32 %, o VMI mokesčiai – 6,56 %. Skirtumas siekė vos 0,24 procentinio punkto. „MAXIMA LT“, „Kesko Senukai Lithuania“ ir „EUROVAISTINĖ“ atvejais abiejų rodiklių skirtumai taip pat nesiekė 3 procentinių punktų.
Kai kurių bendrovių pajamų ir VMI sumokėtų mokesčių pokyčių kryptys sutapo, tačiau jų mastas gerokai skyrėsi. Didžiausias atotrūkis užfiksuotas „ORLEN Lietuva“ atveju: 2025 m. bendrovės pajamos sumažėjo 8,52 %, o VMI sumokėti mokesčiai – net 20,53 %. Ryškus skirtumas matomas ir „Telia Lietuva“ rezultatuose: įmonės pajamos išaugo 3,29 %, tačiau sumokėtų mokesčių suma padidėjo gerokai sparčiau – 13,88 %.
VMI sumokėtų mokesčių pokytis gali būti naudingas rodiklis vertinant įmonės apyvartos tendencijas ir preliminarų augimo ar mažėjimo tempą. Nors šis palyginimas atliktas naudojant visų metų duomenis, panašiu principu galima prognozuoti pajamas ir metų eigoje, analizuojant nuo metų pradžios sukauptus mokesčius. Vis dėlto tokios prognozės tikslumas priklauso nuo įmonės veiklos pobūdžio, mokesčių struktūros ir kitų aplinkybių.
Kodėl sumokėtų mokesčių pokytis ne visada sutampa su pajamų pokyčiu?
Įmonių VMI sumokėtų mokesčių sumą sudaro ne vien su pardavimais susijęs pridėtinės vertės mokestis (PVM). Jai įtakos turi ir kiti veiksniai.
- PVM ir pirkimų struktūra. Įmonės mokėtinas PVM priklauso ne tik nuo pardavimų, bet ir nuo atskaitomo pirkimų PVM. Net ir augant pajamoms, padidėję pirkimai ar investicijos gali sumažinti mokėtiną PVM sumą.
- Gyventojų pajamų mokestis. Darbuotojų skaičiaus ar atlyginimų pokyčiai gali paveikti sumokamo GPM sumą, net jei įmonės apyvarta reikšmingai nesikeičia.
- Pelno mokestis. Jo dydis priklauso nuo įmonės apmokestinamojo pelno, kuris gali keistis visai kitu tempu nei apyvarta. Pavyzdžiui, net ir nedaug augant pardavimo pajamoms, dėl pagerėjusio pelningumo įmonės pelnas, o kartu ir pelno mokestis, gali padidėti gerokai sparčiau. Pelno mokesčio sumai įtakos gali turėti ir iš ankstesnių nuostolingų metų perkeliami mokestiniai nuostoliai, kuriais leidžiama sumažinti apmokestinamąjį pelną. Todėl į VMI sumokėtas pelno mokestis nebūtinai atspindi einamųjų metų apyvartos pokyčius.
- Akcizai. Degalų, alkoholio, tabako ir kitų akcizais apmokestinamų produktų sektoriuose sumokėtų mokesčių dydis priklauso ne tik nuo pardavimo apimčių, bet ir nuo taikomų akcizų tarifų. Pavyzdžiui, padidėjus akcizo tarifui, įmonė gali sumokėti daugiau mokesčių net ir nepasikeitus parduodamų produktų kiekiui ar apyvartai. Mokesčių sumai taip pat turi įtakos parduodamų produktų rūšys ir jų kiekiai, todėl akcizų pokyčiai ne visada atspindi įmonės pajamų tendencijas.
- Tarptautinė veikla. Eksportas, pardavimai užsienyje ir skirtingas PVM taikymas gali lemti, kad Lietuvoje sumokamų mokesčių pokytis neatspindės visos bendrovės pajamų dinamikos.
Sumokėtų mokesčių pokyčiai gali padėti prognozuoti įmonės apyvartos tendencijas, tačiau patikimesniam įvertinimui svarbu atsižvelgti į įmonės veiklos specifiką ir kitus finansinius bei veiklos rodiklius. Ypač naudinga patikrinti, ar einamųjų metų mėnesiniuose mokesčių duomenyse nėra neįprastų, ankstesniais metais nepasikartojusių mokėjimų, galinčių iškreipti bendrą augimo rodiklį.
PLY Insights Lietuvos įmonių analitika leidžia vienoje vietoje analizuoti finansinius, mokesčių ir kitus įmonių veiklos rodiklius. Tai padeda anksčiau pastebėti verslo tendencijas, preliminariai prognozuoti apyvartos pokyčius ir priimti duomenimis pagrįstus sprendimus dar nepaskelbus naujausių finansinių ataskaitų.


